

Een gehuurd kantoor kan je zakelijke winst verlagen: huur, energie, verzekeringen en schoonmaak kunnen aftrekbaar zijn als je de ruimte voor je onderneming gebruikt. Ook de btw op de huur kan aftrekbaar zijn als je die voor minimaal 90% via de voorbelasting kunt verrekenen. Zo kan het huren van een kantoor als zzp’er fiscaal voordeel opleveren.
Logisch dus dat je wilt weten welke kosten je mag opvoeren en welke voorwaarden daarbij gelden. De regels voor een apart gehuurd kantoor verschillen van die voor een werkplek in je woning. Vooral bij een thuiskantoor is aftrek niet vanzelfsprekend.
In dit artikel lees je hoe de aftrek van huurkosten werkt en welke rol energie, verzekeringen, schoonmaak en btw spelen. Ook lees je aan welke voorwaarden een werkruimte aan huis moet voldoen, zodat je zakelijke kosten beter kunt onderscheiden van privé-uitgaven.
Belangrijkste punten
- Huur, energie, verzekeringen en schoonmaak kunnen zakelijke kosten zijn als ze bij je onderneming horen. Bewaar de facturen en leg het zakelijke gebruik vast.
- De btw op kantoorhuur kan aftrekbaar zijn als je de btw voor minimaal 90% via de voorbelasting kunt verrekenen.
- Voor btw-aftrek op energie, onderhoud en inrichting telt het zakelijke gebruik mee en moet je btw-belaste omzet behalen.
- Een werkplek in de woonkamer, slaapkamer of op zolder is doorgaans geen zelfstandige werkruimte. Daardoor zijn de kosten ervan meestal niet aftrekbaar als werkruimtekosten.
- Houd zakelijke en privé-uitgaven uit elkaar, zodat je per kostenpost kunt beoordelen wat je voor je onderneming mag aftrekken.
Welke kosten zijn aftrekbaar bij het huren van kantoorruimte?
Zakelijke huur en bijkomende kosten kunnen je winst verlagen als ze bij je onderneming horen. Voor btw-aftrek gelden aparte voorwaarden, onder meer voor het gebruik van de uitgaven en de omzet die je ermee behaalt.
Btw-aftrek op zakelijke uitgaven
Btw-aftrek betekent dat je btw op zakelijke uitgaven verrekent met de btw die je afdraagt. Daardoor kunnen de uiteindelijke kosten van bijvoorbeeld energie, onderhoud en inrichting lager uitvallen. Btw op die uitgaven kan aftrekbaar zijn als je ze zakelijk gebruikt voor btw-belaste omzet. Bewaar facturen waarop de aankoop en de btw duidelijk vermeld staan.
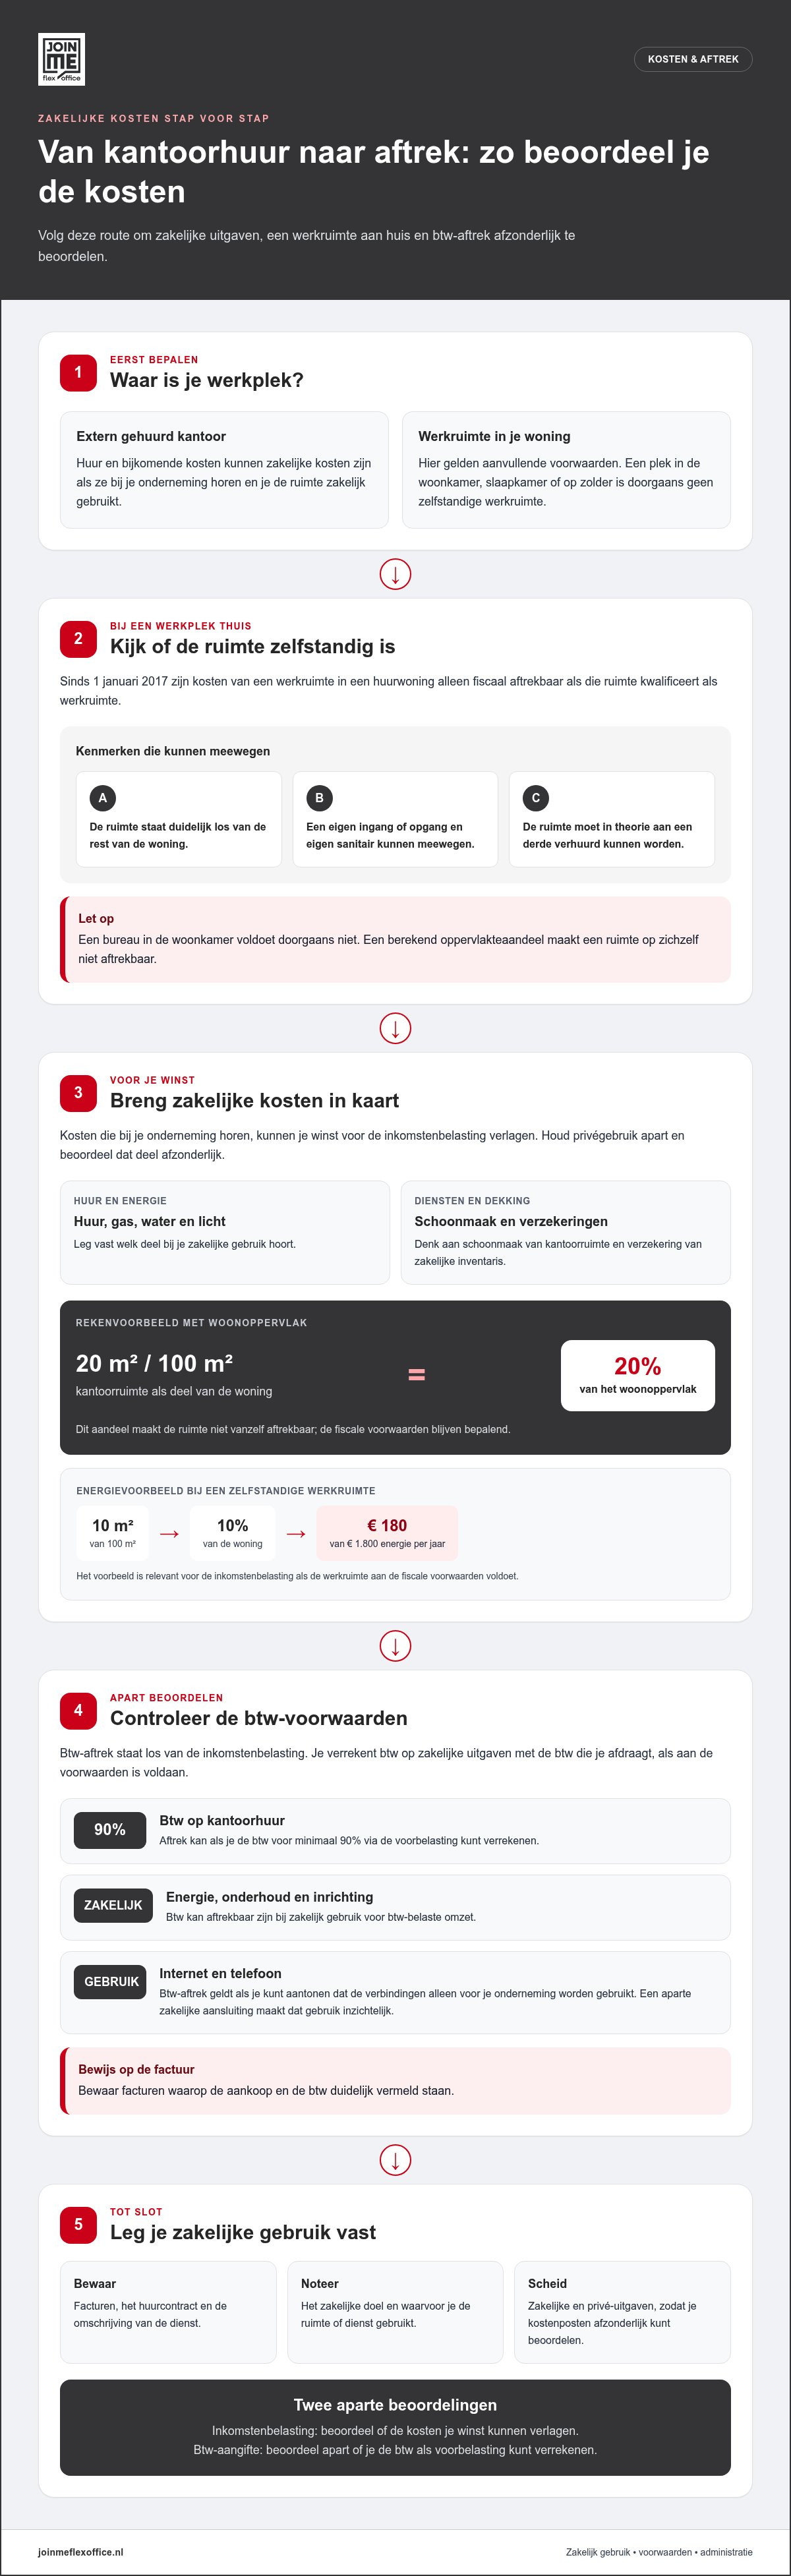
Voor internet en telefoon telt het gebruik. De btw is aftrekbaar als je kunt aantonen dat de verbindingen alleen voor je onderneming worden gebruikt. Een aparte zakelijke aansluiting maakt dat gebruik inzichtelijk. Voor de btw op kantoorhuur geldt een afzonderlijke toets: aftrek is mogelijk als je de btw voor minimaal 90% via de voorbelasting kunt verrekenen.
Aftrekbaarheid van flexplekken en coworking
Met een flexplek of coworkingabonnement heb je een zakelijke werkplek zonder een eigen kantoorruimte te huren. De abonnementskosten kunnen zakelijke kosten zijn als je de plek voor je onderneming gebruikt. Bewaar het contract en de facturen. Noteer ook waarvoor je de plek gebruikt, bijvoorbeeld voor klantwerk, administratie of overleg.
Controleer op de factuur of btw is berekend. Die btw kan voorbelasting zijn als je de uitgave zakelijk gebruikt voor btw-belaste omzet. Een gedeelde werkplek is geen werkruimte in je woning. De fiscale eisen voor een zelfstandig thuiskantoor bepalen dus niet automatisch of de kosten van een zakelijke flexplek aftrekbaar zijn.
Er is geen vast maandbedrag voor kantoorhuur in Nederlandse steden. De huur hangt af van de locatie, de ruimte en de contractafspraken. Wie nagaat of kantoor huren als zzp'er aftrekbaar is, beoordeelt daarom zowel het zakelijke gebruik als de kosten op de factuur.
Gevolgen voor belasting en toeslagen
Aftrekbare zakelijke kosten verlagen je winst voor de inkomstenbelasting. De btw-aangifte staat daar los van: daarin verreken je voorbelasting met verschuldigde btw als de uitgave aan de voorwaarden voldoet. De vraag of kantoor huren als zzp'er aftrekbaar is, gaat dus niet alleen over inkomstenbelasting. Beoordeel beide belastingsoorten afzonderlijk.
Bij een kantoor aan huis gelden aanvullende voorwaarden. Sinds 1 januari 2017 zijn kosten van een werkruimte in een huurwoning alleen fiscaal aftrekbaar als die ruimte kwalificeert als werkruimte. Een plek in de woonkamer, slaapkamer of op zolder geldt doorgaans niet als zelfstandige werkruimte. Eigen voorzieningen en verhuurbaarheid aan een derde kunnen bijdragen aan zelfstandigheid.
Een voorbeeld maakt de oppervlaktemethode concreet: 20 m² kantoor in een woning van 100 m² is 20% van het woonoppervlak. Dat aandeel maakt een ruimte niet vanzelf aftrekbaar; de fiscale voorwaarden blijven bepalend. Ook toeslagen kunnen meespelen. Bij zakelijk gebruik van de helft van de woning telt volgens het beschreven voorbeeld 50% van de huurtoeslag mee bij de winst.
Houd zakelijke en privé-uitgaven uit elkaar. Bewaar facturen en noteer het zakelijke doel, zodat je per uitgave kunt bepalen hoe die in je administratie thuishoort.
Aftrekbare energie-, verzekerings- en schoonmaakkosten
Bij een extern gehuurd kantoor kunnen energie, verzekeringen en schoonmaak zakelijke kosten zijn. Voor een kantoor aan huis gelden andere voorwaarden: de ruimte moet eerst als zelfstandige werkruimte kwalificeren voordat woonlasten fiscaal aftrekbaar kunnen zijn. Het verschil zit vooral in de aard van de ruimte en het aantoonbare zakelijke gebruik.
Verwerk de kosten van een gehuurd kantoor die bij je onderneming horen in je administratie. Denk aan gas, water en licht, schoonmaak van de kantoorruimte en een verzekering voor zakelijke inventaris. De factuur, het huurcontract en de omschrijving van de dienst helpen het zakelijke verband vast te leggen. Gebruik je een dienst ook privé, beoordeel dat deel dan apart.
Energiekosten thuis vragen om een verdeling die aansluit op het zakelijke gebruik. Stel dat een zelfstandige werkruimte 10 m² beslaat in een woning van 100 m². Dan is de ruimte 10% van het woonoppervlak. Bij een jaarlijkse energierekening van € 1.800 komt het aandeel voor die ruimte in het rekenvoorbeeld uit op € 180. Zo’n verdeling is pas relevant voor de inkomstenbelasting wanneer de werkruimte aan de fiscale voorwaarden voldoet.
Een zelfstandige werkruimte staat duidelijk los van de rest van de woning. Een eigen ingang of opgang en eigen sanitaire voorzieningen kunnen daarbij meewegen. Ook moet de ruimte in theorie aan een derde verhuurd kunnen worden. Een bureau in de woonkamer voldoet daar doorgaans niet aan. De fiscale behandeling hangt af van de kenmerken en het gebruik van de ruimte.
Controleer verzekeringen afzonderlijk. Een particuliere woon- of aansprakelijkheidsverzekering dekt zakelijke schade vanuit een onderneming aan huis niet altijd. Bekijk daarom welke polis zakelijke inventaris of aansprakelijkheid dekt. Bewaar de polis en factuur in je administratie en noteer welk ondernemingsrisico de verzekering afdekt. Een zakelijke premie kan aftrekbaar zijn als die bij je bedrijfsactiviteiten hoort.
De aftrek van schoonmaak en onderhoud hangt ook af van de locatie en het gebruik. Bij een extern kantoor kunnen de schoonmaakkosten van de gehuurde bedrijfsruimte ondernemingskosten zijn, zoals bij professionele reiniging of vloeronderhoud door Schoonpand. Thuis kun je niet automatisch de volledige huishoudelijke schoonmaak opvoeren. Scheid zakelijke diensten van privégebruik en bewaar de factuur. Zo is duidelijk welk werk door je onderneming is betaald.
Voor de aangifte helpt deze praktische indeling:
- Noteer energiekosten en leg de gekozen zakelijke verdeling vast.
- Bewaar facturen van kantooronderhoud, schoonmaak en zakelijke verzekeringen.
- Scheid privé-uitgaven van ondernemingskosten, ook bij gedeelde diensten.
- Beoordeel woonlasten pas als de werkruimte zelfstandig kwalificeert.
Een extern kantoor en een kantoor aan huis verschillen dus in de voorwaarden. Bij een gehuurde bedrijfsruimte kunnen zakelijke huur, energie, verzekeringen en schoonmaak aftrekbare ondernemingskosten zijn. Thuis zijn huurderslasten voor een werkruimte vanaf 2025 niet meer aftrekbaar; bovendien moet de ruimte fiscaal kwalificeren. Houd die beoordeling gescheiden van btw-aftrek op zakelijke uitgaven.
Btw op huur en verrekening als voorbelasting
De btw op kantoorhuur kan voorbelasting zijn: btw die je verrekent met btw over je belaste omzet. Voor aftrek van de btw op Nederlandse kantoorhuur geldt volgens de beschreven regel een grens van minimaal 90% verrekening via de voorbelasting. Dit is een btw-toets. Hij staat los van de vraag of huurkosten voor de inkomstenbelasting aftrekbaar zijn.
Begin met de huurfactuur. Staat daarop btw, beoordeel dan of je die mag verrekenen. Is de huur zonder btw gefactureerd, dan staat er geen btw-bedrag op de factuur om als voorbelasting af te trekken. Verwar het huurbedrag dus niet met de btw. De factuur en het gebruik van het kantoor zijn belangrijke onderdelen van je administratie.
De grens van 90% gaat over de mate waarin je de btw kunt verrekenen, niet over het gedeelte van een kantoor dat je gebruikt. Ook betekent zakelijk gebruik op zichzelf niet automatisch dat alle btw aftrekbaar is. De uitgave moet verband houden met je onderneming en de verrekening moet passen bij je btw-belaste activiteiten. Een zelfstandige die uitsluitend vrijgestelde omzet behaalt, kan daardoor anders uitkomen dan iemand met belaste omzet.
Bij een gedeeld kantoor kan een factuur bijvoorbeeld huur en afzonderlijke diensten vermelden. Beoordeel de btw per kostenpost en bewaar de bijbehorende facturen. Ook voor energie, onderhoud en inrichting van een werkruimte thuis kan btw aftrekbaar zijn bij zakelijk gebruik voor btw-belaste omzet. Of de werkruimte kwalificeert voor de inkomstenbelasting, bepaalt die btw-aftrek niet. Voor internet en telefoon geldt een andere eis: je moet kunnen aantonen dat de verbinding uitsluitend zakelijk wordt gebruikt.
- Controleer of de huur- of dienstenfactuur btw vermeldt.
- Beoordeel de btw-verrekening afzonderlijk van de inkomstenbelasting.
- Bewaar facturen en leg het zakelijke gebruik vast.
De Hoge Raad deed op 29 mei 2020 uitspraak in zaak ECLI:NL:HR:2020:970, waarnaar wordt verwezen bij de beoordeling van btw-aftrek. Dat onderstreept waarom je de btw-behandeling van huur niet alleen op basis van het huurcontract beoordeelt. Kijk ook naar de factuur, het gebruik en de mate waarin de btw via voorbelasting kan worden verrekend.
Een werkruimte thuis kan ook fiscale vragen oproepen over de inkomstenbelasting. Voor btw op zakelijke uitgaven is de zelfstandigheid van die ruimte niet bepalend. Zo kan de btw op inrichting anders worden beoordeeld dan de aftrek van huur of woonlasten. Houd die beoordelingen apart in je administratie, zodat je niet hetzelfde criterium op beide belastingen toepast.
Aftrekbare kosten en huurderslasten
Bij een gehuurd kantoor zijn zakelijke huurkosten doorgaans ondernemingskosten. Ook huurderslasten kunnen meetellen als ze rechtstreeks bij die werkplek horen. Denk aan gas, water, licht, onderhoud en een zakelijke inboedelverzekering. Bewaar de huurovereenkomst en facturen bij elkaar. Zo kun je per uitgave laten zien waarvoor je onderneming betaalde.
De regels zijn anders voor een werkplek vanuit huis. Een gewone werkplek in een woonkamer, slaapkamer of op zolder is doorgaans geen zelfstandige werkruimte. Voldoet de ruimte niet aan de voorwaarden, dan zijn huur, verwarming en inrichting meestal niet aftrekbaar als werkruimtekosten. Sinds 1 januari 2017 zijn kosten van een werkruimte in een huurwoning alleen fiscaal aftrekbaar als die ruimte kwalificeert.
Een zelfstandige werkruimte moet duidelijk afgescheiden zijn. Een eigen ingang of opgang en eigen sanitaire voorzieningen kunnen meewegen. Ook moet de ruimte in theorie aan een derde verhuurd kunnen worden. Bij een kwalificerende werkruimte in een huurhuis kan het zakelijke, evenredige deel van de huur meetellen. Dat kan ook gelden voor passende huurderslasten, zoals gas, water, licht, onderhoud en een inboedelverzekering.
Let op het tijdvak: huurderslasten voor een werkruimte thuis zijn vanaf 2025 niet meer aftrekbaar. Dat maakt het belangrijk om zakelijke kantoorhuur niet te verwarren met woonlasten. Een laptop of telefoon is bovendien geen huurderslast, maar een afzonderlijke zakelijke uitgave. De regels voor zulke bedrijfsmiddelen beoordeel je los van de fiscale kwalificatie van een thuiswerkruimte.
- Een aparte zakelijke telefoonlijn kan volledig aftrekbaar zijn.
- Zakelijke laptops, software, vakliteratuur en kantoorartikelen worden afzonderlijk beoordeeld.
- Inrichtingskosten voor een kwalificerende werkruimte kunnen aftrekbaar zijn.
- Een computer of printer valt niet onder die inrichtingskosten; afschrijvingskosten kunnen wel ten laste van de winst komen.
Een bedrijfsmiddel dat langer dan één jaar meegaat en meer dan € 450 kost, schrijf je volgens de beschreven regels over meerdere jaren af. Bewaar de aankoopfactuur en noteer wanneer je het middel in gebruik nam. Zo blijft duidelijk welk bedrag bij welk jaar hoort.
Houd je administratie per kostenpost overzichtelijk. Noteer bij een gehuurd kantoor welke uitgaven bij de ruimte horen. Bewaar voor een zakelijke telefoon, laptop of software de afzonderlijke factuur. Zo kun je bij je aangifte onderscheid maken tussen huurderslasten, inrichting en bedrijfsmiddelen, zonder privé-uitgaven als ondernemingskosten te behandelen.
Aftrekbare kosten van een gehuurd kantoor
Een extern kantoor kan zakelijke huisvestingskosten opleveren. De huur verlaagt je ondernemingswinst als je de ruimte voor je bedrijf gebruikt en de uitgave zakelijk onderbouwt. Dat is iets anders dan een belastingkorting ter hoogte van de huur: het voordeel ontstaat doordat aftrekbare kosten meetellen bij de berekening van je winst.
Neem de huur als bedrijfskosten op in je administratie. Leg de factuur naast het huurcontract en noteer op welke periode de betaling betrekking heeft. Staan servicekosten apart vermeld, boek die dan herkenbaar naast de huur. Zo kun je bij je aangifte laten zien welke bedragen bij de kantoorruimte horen en welke diensten je onderneming afnam.
Bij een gehuurd kantoor kunnen ook kosten voor inrichting en nutsvoorzieningen zakelijk zijn. Beoordeel afzonderlijk wat je aanschaft en waarvoor je het gebruikt. Een bureaustoel voor het gehuurde kantoor hoort bijvoorbeeld bij de inrichting; een laptop is een afzonderlijk bedrijfsmiddel. Bewaar beide facturen, want de fiscale verwerking kan verschillen. Een bedrijfsmiddel dat langer dan één jaar meegaat en meer dan € 450 kost, schrijf je volgens de beschreven regels over meerdere jaren af.
Voor een kantoor aan huis geldt een andere beoordeling. Een kamer met een bureau is niet vanzelf een zelfstandig kantoor. Sinds 1 januari 2017 zijn kosten van een werkruimte in een huurwoning alleen fiscaal aftrekbaar als die ruimte kwalificeert. Een eigen ingang of opgang, eigen sanitaire voorzieningen en de mogelijkheid om de ruimte aan een derde te verhuren kunnen meewegen.
De uitspraak van Gerechtshof Arnhem-Leeuwarden laat zien waarom dat onderscheid telt. Op 3 februari 2026 oordeelde het hof dat huurkosten voor een niet-zelfstandige werkruimte in een huurwoning niet ten laste van de winst konden komen. De zakelijke activiteit maakte de woonkamer niet zelfstandig.
Wie wil weten of kantoor huren als zzp'er aftrekbaar is, kijkt dus naar de locatie én het soort kosten. Bij een extern kantoor gaat het om het zakelijke verband met je onderneming. Bij een kantoor aan huis moet ook de ruimte zelf aan de fiscale voorwaarden voldoen. Houd die beoordelingen gescheiden in je administratie.
Een praktische indeling helpt bij het boeken:
- Boek huur en afzonderlijke servicekosten als zakelijke huisvestingskosten.
- Bewaar aankoopfacturen van meubilair en apparatuur apart.
- Noteer bij gedeelde uitgaven welk deel zakelijk is en waarom.
- Houd kosten van een externe werkplek gescheiden van woonlasten.
Een overzichtelijke administratie helpt je de vraag of kantoor huren als zzp'er aftrekbaar is te onderbouwen. Koppel elke kostenpost aan het contract, de factuur en het zakelijke gebruik. Zo pas je de regels voor een thuiswerkruimte niet zonder onderscheid toe op een extern gehuurd kantoor.
JOIN ME flex office: Kantoorruimte
JOIN ME flex office biedt kantoorruimte, vaste werkplekken en flexplekken voor zzp’ers die buiten huis willen werken. Een virtual office kun je niet als vestigingsadres registreren. Daarvoor heb je een huurcontract voor een kantoorruimte of flexplek nodig.
Wil je een werkplek die past bij je onderneming? Bekijk de mogelijkheden voor kantoorruimte huren en vergelijk die met je behoeften en administratie. Zo kies je een omgeving die aansluit op jouw manier van werken.
Neem contact op met JOIN ME flex office om de kantoorruimtes te bespreken.
Kies een werkplek die bij je onderneming past
Laat je keuze niet alleen afhangen van de fiscale verwerking. Kijk ook naar je manier van werken: heb je behoefte aan een eigen kantoorruimte, een vaste werkplek of juist flexibiliteit? Die flexibiliteit stelt veel zelfstandigen ook in staat om werk en ontspanning beter te combineren; wie bijvoorbeeld een verre reis voorbereidt, vindt op naartokyo.com handige adviezen om sneller en zonder stress keuzes te maken. Een passende omgeving kan structuur geven aan je werkdag en ruimte bieden om je onderneming verder te ontwikkelen.
Of kantoor huren als zzp’er aftrekbaar is, hangt af van het zakelijke gebruik en de kosten die je maakt. Leg je keuze en de bijbehorende administratie daarom naast elkaar. Zo stem je je werkplek af op je dagelijkse praktijk én houd je je zakelijke administratie op orde.
JOIN ME flex office biedt kantoorruimte, vaste werkplekken en flexplekken. Bespreek welke vorm bij jouw manier van werken past en zet een volgende stap naar een werkplek buitenshuis. Neem contact op met JOIN ME flex office en ontdek welke omgeving jouw werkdag vooruithelpt.
Veelgestelde vragen
Aan welke voorwaarden moet je voldoen?
Een extern gehuurd kantoor moet je voor je onderneming gebruiken en de kosten moeten zakelijk zijn. Bewaar bewijs van het gebruik, zoals het huurcontract en de facturen. Voor een werkruimte in je huurwoning gelden aanvullende fiscale eisen: de ruimte moet zelfstandig zijn. Een eigen ingang of opgang, eigen sanitaire voorzieningen en verhuurbaarheid aan een derde kunnen daarbij meewegen. Een bureau in een slaapkamer voldoet doorgaans niet aan die zelfstandigheidstoets.
Hoe verwerk je huurkosten als aftrekpost in je administratie?
Boek de huur als zakelijke huisvestingskosten en koppel elke betaling aan de bijbehorende factuur. Noteer op de factuur of in je administratie om welke periode en kantoorruimte het gaat. Splits huur en afzonderlijke diensten als die apart vermeld staan. Verwerk btw apart van de huurkosten voor de inkomstenbelasting. Zo kun je de winstberekening en btw-aangifte met dezelfde overzichtelijke administratie onderbouwen.
Huur wel of niet aftrekbaar?
Huur van een extern kantoor kan aftrekbaar zijn als zakelijke kosten wanneer je de ruimte voor je onderneming gebruikt. Huur voor een niet-zelfstandige werkruimte in een huurwoning is niet aftrekbaar als werkruimtekosten. Sinds 1 januari 2017 geldt voor een werkruimte in een Nederlandse huurwoning dat deze fiscaal moet kwalificeren. Beoordeel een kantoor buitenshuis dus anders dan een kamer waar je thuis werkt.
Rekenvoorbeeld: hoeveel belastingvoordeel levert het op?
Een rekenvoorbeeld noemt € 2.280 aan gezamenlijke aftrek per jaar. Bij een belastingtarief van 37,48% komt het berekende belastingvoordeel uit op circa € 854. Dit is een voorbeeldberekening, geen vast voordeel voor iedere zzp’er. De uitkomst hangt samen met de aftrekbare kosten en het belastingtarief dat op jouw situatie van toepassing is. Trek daarom niet het voorbeeldbedrag rechtstreeks af van je huurprijs.
Zijn huur, servicekosten en inrichting van een extern kantoor aftrekbaar voor zzp’ers?
Huur en zakelijke kosten die bij een extern kantoor horen, kunnen aftrekbaar zijn. Denk aan nutsvoorzieningen, schoonmaak, verzekeringen, onderhoud en inrichting. Bekijk bij servicekosten de omschrijving en factuur om te zien welke diensten worden doorberekend. Een laptop of printer is geen gewone inrichtingspost; afschrijvingskosten kunnen wel ten laste van de winst komen. Houd zulke aankopen apart van de huuradministratie.
Hoe wordt de btw op kantoorhuur en bijkomende kosten verwerkt?
Verwerk btw op huur en bijkomende kosten in je btw-aangifte als voorbelasting, wanneer de uitgaven zakelijk zijn en aan de aftrekvoorwaarden voldoen. Voor btw op Nederlandse kantoorhuur geldt de beschreven grens van minimaal 90% verrekening via voorbelasting. Btw op energie, onderhoud en inrichting kan aftrekbaar zijn bij zakelijk gebruik en btw-belaste omzet. Bewaar de facturen en houd btw-aftrek gescheiden van kostenaftrek voor de inkomstenbelasting.
Wat zijn de regels voor kantoorhuur als de zzp’er ook privé gebruikmaakt van de ruimte?
Scheid zakelijke uitgaven van privé-uitgaven als je een ruimte ook privé gebruikt. Leg vast welk deel van de ruimte en de bijbehorende kosten je onderneming gebruikt. Voor een kantoor aan huis geldt bovendien de zelfstandigheidstoets: privégebruik maakt een gewone kamer niet automatisch een aftrekbare werkruimte. Een extern kantoor is een andere situatie, maar ook daar moet je het zakelijke verband van de opgevoerde kosten kunnen aantonen.
Hoe boek je kantoorhuur en welke facturen en bewijsstukken moet je bewaren?
Bewaar het huurcontract, huur- en servicefacturen, betaalbewijzen en facturen voor inrichting of onderhoud. Noteer bij gedeelde uitgaven het zakelijke doel en hoe je de zakelijke verdeling hebt bepaald. Een aparte factuur voor internet of telefonie kan het zakelijke gebruik inzichtelijk maken. Bewaar aankoopbewijzen van apparatuur, zoals een laptop, ook afzonderlijk: de fiscale verwerking kan verschillen van die van terugkerende huurkosten.


